本文位置:档案整理五大门类 · 《档案整理技术》 之「会计档案整理」第 3 步:装订成册。
上一步:归档范围与保管期限判定
下一步:编页与编件号
装订成册 · 会计档案整理第 3 步
一、这一步在会计档案整理中的定位
装订成册是会计档案”以卷整理”的落地动作——79 号令和 13 号令说的是”以卷为单位整理”,落到实务上,会计档案的”卷”就是一册凭证、一册账簿、一册财务报告。这一步做得好不好,直接决定后续能不能编页、能不能装盒、移交时能不能”保持原卷封装”。
它还有一个区别于其他门类的重要特征:会计档案装订后原则上不再拆封。79 号令第十二条明确纸质会计档案移交时应当保持原卷的封装。也就是说,会计部门在装订时把册内顺序、附件、封面项目一次性做对,档案机构接手后基本不会(也不应该)再拆开重理。所以这一步的容错率很低——前面分类、判期限还能改,装订之后再改就得拆卷,而拆卷会留下无法解释的痕迹。
二、标准依据
- 79 号令第十条:单位会计管理机构按照归档范围和归档要求,负责定期将应当归档的会计资料整理立卷,编制会计档案保管清册。
- 79 号令第十二条第二款:纸质会计档案移交时应当保持原卷的封装。
- 《会计基础工作规范》(财会字〔1996〕19 号)第五十五条(三):记账凭证应当连同所附的原始凭证或者原始凭证汇总表,按照编号顺序,折叠整齐,按期装订成册,并加具封面,注明单位名称、年度、月份和起讫日期、凭证种类、起讫号码,由装订人在装订线封签外签名或者盖章;对于数量过多的原始凭证,可以单独装订保管,在封面上注明记账凭证日期、编号、种类,同时在记账凭证上注明”附件另订”和原始凭证名称及编号。
- 《会计基础工作规范》第五十九条:启用订本式账簿,应当从第一页到最后一页顺序编定页数,不得跳页、缺号;使用活页式账页,应当按账户顺序编号,并须定期装订成册,装订后再按实际使用的账页顺序编定页码,另加目录,记明每个账户的名称和页次。
- 《会计基础工作规范》第七十条:对外报送的财务报告,应当依次编定页码,加具封面,装订成册,加盖公章;封面上应当注明单位名称、单位地址、财务报告所属年度、季度、月度、送出日期,并由单位领导人、总会计师、会计机构负责人、会计主管人员签名或者盖章。
- DA/T 39—2008《会计档案案卷格式》第 3 章:会计凭证封面外形尺寸 245mm×130mm 或 245mm×150mm,封底尺寸同封面;封面项目共 13 项(单位名称、会计凭证名称、时间、册数、册次、记账凭证起止号、记账凭证数、附件数、会计凭证总数、会计主管、装订人、装订时间、备注);封面和封底宜采用 126 克以上牛皮纸制作。第 6 章:账簿启用及接交表(含”贴印花税”项目)。
- 《国家档案局令第 13 号》第三十二条:会计档案一般以卷为单位进行整理。
三、实操:三类材料分别怎么装
第 1 小步:会计凭证——按月装订成册
装订不是把纸订在一起,而是一套固定工艺。国家档案局《会计档案整理》多媒体教材给出的量化口径是:装订厚度以 1.5~2.0 厘米为宜,一般 30 张记账凭证装订一本;当月凭证多则分册、少则合册。太薄则册数虚增、页码与封面反复重填,太厚则册内翻查困难、脊背容易开裂,1.5~2.0 厘米是长期实践形成的平衡点。凭证在记账后先按记账凭证固有顺序号顺序排列保存,月底再集中整理装订——顺序号每月从 1 号起编至月末止,编号位置在凭证右上角。
- 装订单元:一个月的记账凭证及其所附原始凭证为一册;业务量大的单位一个月可分为数册,用”册数/册次”标注。
- 顺序:按记账凭证编号顺序,连同所附原始凭证折叠整齐(第五十五条);附件过大时折叠成 A4 幅面,注意不要遮挡凭证号、金额、印章。
- 附件另订:数量过多的原始凭证可单独装订保管,但必须两处注明——单独册封面上注明记账凭证的日期、编号、种类;原记账凭证上注明”附件另订”及原始凭证名称、编号。
- 封面与封底:按 DA/T 39—2008 第 3 章填写 13 个项目,其中”会计凭证总数=记账凭证数+附件数”要核对一致。
- 封签:装订线处贴封签,由装订人在封签外签名或盖章(第五十五条);单位名称必须用全称或通用简称。
具体到手上的动作,教材把凭证装订拆成七步,顺序不能颠倒:
| 步 | 动作 | 做法与易错点 |
|---|---|---|
| 1 | 检查凭证 | 核对凭证编号是否连续,会计主管、审核、出纳等签字盖章是否齐全。签章不全的先退回补签,不能先装订后补签。 |
| 2 | 确定册数 | 按当月凭证数量、依编号顺序分成一册或数册。册数、册次一次定下来,中途拆并会让封面已填数据全部作废。 |
| 3 | 剔除金属物 | 拆净大头针、曲别针、订书钉。金属锈蚀会渗透纸张形成锈斑,是档案保护的硬性要求。 |
| 4 | 折叠并加空白纸 | 各种大小的原始凭证按记账凭证尺寸折叠整齐,在凭证最后加一张与记账凭证同尺寸的空白纸,作为涂胶粘贴的载体。 |
| 5 | 垫纸条找厚度 | 装订线一侧偏薄时,把薄纸板裁成 2 厘米左右的纸条,均匀垫在装订线的位置,使装订边与册身中段厚度一致。省掉这一步,打孔后册体是斜的。 |
| 6 | 封皮封底·三孔一线 | 凭证封皮平放在待装凭证上面,封底按记账凭证大小从左向右折叠,在装订线位置打孔,用三孔一线的线绳装订牢固,线结藏在封底内侧。 |
| 7 | 涂胶包脊·填封面 | 封底内侧涂固体胶,从右向左折回包住凭证左侧脊背,按压粘牢在空白纸上;最后填写封面 13 项并逐项核对。 |
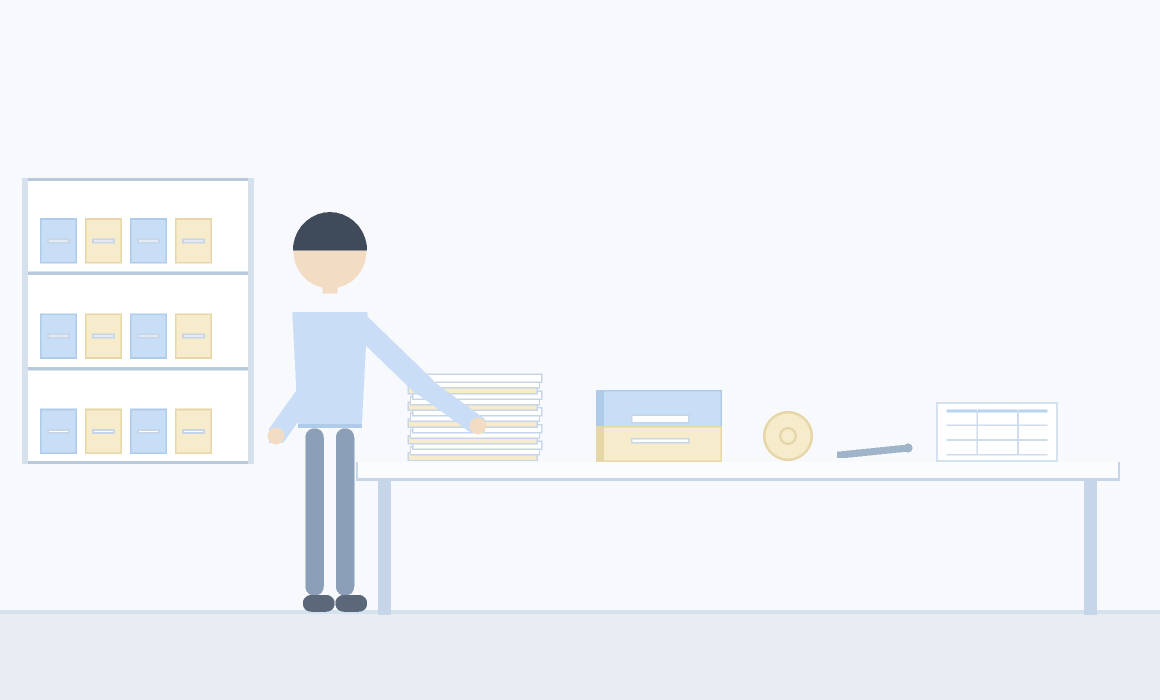
三种特殊情况教材单独作了交代,实务中也最容易出错:① 单位形成的凭证数量过多时,可按收款凭证、付款凭证、转账凭证等类型分别装订,各类单独成册、单独编号;② 不便随记账凭证一同装订、或保管期限明显不同的原始凭证(涉外凭证、工资名册等),应抽出单独装订,但必须在原记账凭证上注明抽出凭证的名目、数量和去向,并由立卷人签名;③ 送款单、付款委托书、缴款书、医疗报销单等其他会计凭证,按会计制度要求依时间顺序编写页号后装订成册。
第 2 小步:会计账簿——按年装订成册
| 账簿类型 | 装订处理 | 要点 |
|---|---|---|
| 订本式账簿(现金日记账、银行存款日记账等) | 保持原貌,不拆空白页 | 填好账簿启用及接交表,账皮上贴账簿封面卡片;空白页保留,页号从第 1 页顺序编定(第五十九条) |
| 活页式账簿(明细账等) | 年度结账后去掉空白页、加封面和备考表、编页、装订成册 | 装订后按实际使用的账页顺序编定页码,另加目录记明每个账户名称和页次 |
| 固定资产卡片 | 按卡片顺序排列,装箱或装订 | 注意其期限为报废清理后 5 年,与其他账簿不同 |
| 电算化打印账簿 | 打印后连续编号、装订成册 | 由记账人员和会计机构负责人、会计主管人员签字或盖章(第五十八条) |
账簿启用及接交表(DA/T 39—2008 第 6 章)正面项目包括单位名称、账簿名称及编号、账簿页数、账簿起止日期、经管人员、接交记录、备注、档号、贴印花税——印花税票要贴在指定空格内,这是账簿整理独有的项目,漏贴或贴错位置是检查高频扣分项。
活页账的编页有两个细节常被漏掉:页号写在账页右上角,背面有字的写在左上角,编完左侧装订成册;账页较少的,可以把科目内容相近的账页按类别排列编号、合并装订,不必一科一册。卡片账(固定资产卡片等)的立卷方法与活页账一致,区别只在载体形态——卡片存放在专设卡片箱中、可按需要随时增添,归档时按类别和编号顺序排列后装箱或装订。
账簿启用及接交表除了正面项目,背面还有两栏:科目名称按该账簿设置的科目依次填写;页次在编定账页总流水号的基础上,分别填写各科目在该账簿中的页码位置。这两栏是日后查账的入口,空着等于把账簿变成只能从头翻的厚本子。
DA/T 39—2008 对账簿封面格式没有提出具体要求,对财务报告封面同样只作原则规定。因此不少单位在账簿封皮上加贴不干胶标签,标签内容为单位名称、案卷题名、保管期限、全宗号、目录号、案卷号,一眼能看清这一册是什么、存多久。这是可选做法,各单位按自身情况决定是否采用;一旦采用就要在全宗内统一格式,不能一部分贴、一部分不贴。
第 3 小步:财务会计报告——按年装订成册
- 年度财务会计报告单独成册(永久),月报、季报、半年度报告另成一册或数册(10 年),两者不得混装。
- 财务报告常附有财务情况说明书、上级审核批复意见等文字材料,这些是报告的组成部分,应一并组卷,保持内容联系。
- 按第七十条:依次编定页码、加具封面、装订成册、加盖公章;封面注明单位名称、单位地址、所属年度/季度/月度、送出日期,并由单位领导人、总会计师、会计机构负责人、会计主管人员签名或盖章。
财务报告的立卷还要守住三条边界。一是按种类分别立卷:同一会计年度、同一保管期限下,月报、季报、年报按种类分别立卷;决算审核意见书、审计报告等分别附在该期财务报告之后一起立卷,不单独成卷。二是编页编到每一个有信息的页面:按报告排列先后顺序依次给每页编顺序号,凡载有信息的正反面都要一页编一个号,只编正面等于给后面留隐患。三是文字材料不与报告分离:财务情况说明书、上级主管部门审核批复意见与报告关系密切,是报告的组成部分,分开立卷就断了内容之间的联系与完整。
组好的案卷按 案卷封面 → 卷内文件目录 → 财务报告(含附注及说明) → 备考表 的顺序排列装订。这个顺序与装盒时的盒内顺序一致,装订时排错,装盒时就只能拆。
财务报告案卷封面应写明 6 项:案卷题名、全宗名称、所属年度、卷内张数、保管期限、档号,并由单位负责人、主管会计工作负责人、会计主管人签名或盖章;设置总会计师的单位,还需总会计师签名并盖章。题名要准确概括本卷档案的形成单位、时间、内容、类别,例如「某省某局 2009 年度部门决算报表」,只写「决算报表」不合要求。
第 4 小步:装订完成后核对三件事
- 册数与册次是否与实际册数一致,有无缺册。
- 封面项目是否填全——凭证封面 13 项、账簿启用表 9 项、报告封面 5 项签字,缺项会直接影响第 8 步移交接收(档案机构有权对不符合要求的案卷不予接收)。
- 装订牢固度:破损、缺页、装订不牢的案卷,应由财会部门有关人员修补和重新装订后再移交。
四、元泰三件套在这一步能省什么
| 这一步的活 | 传统手工做法 | 用元泰软件后 |
|---|---|---|
| 封面 13 项填写 | 逐册手写或打字,册次、起止号、张数反复核对 | 按册自动生成封面数据(单位名称、年度月份、起止号、张数),打印即可贴 |
| 附件另订的勾连 | 两处手工注明,容易漏注一处 | 附件另订时自动在原凭证记录上生成标记,双向可查 |
| 册数/张数统计 | 移交前人工点数 | 装订登记即计入统计,与移交清册、案卷目录三处数字自动一致 |
| 账簿启用表与印花税 | 纸质表逐本填,印花税票漏贴无人提醒 | 整理清单中列明待办项,逐项销项 |
五、操作注意事项
- 禁止跨月、跨年混装。凭证按月成册是最基本的要求,跨月混装会让册内件号、起止日期无法填写。
- 装订物不能用易锈蚀的金属。回形针、大头针、燕尾夹、订书钉(长期锈蚀)、塑料封套等都不符合档案保护要求;凭证册宜采用线装或专用凭证装订条。
- 装订不要压字。装订线位置要留出装订边,凭证号、金额、印章、审批签字不能被压住或遮挡。
- 热熔胶、办公胶水、装订夹条不宜用于会计档案,长期会脆化、脱落、污染纸张。
- 破损、缺页案卷先修补后移交,不要在档案机构接手后再回头找会计部门补。
- 电算化账簿要打印、编号、签字后再装订(第五十八条),只交电子文件而无纸质输出,且不满足第八条六项条件的,不符合仅电子形式保存的要求。
六、常见问题(FAQ)
Q1:原始凭证太多,一册装不下怎么办?
两种合规做法:一是同一个月分成数册,用封面的”册数/册次”标注清楚(如共 3 册第 2 册);二是数量过多的原始凭证单独装订保管——这是《会计基础工作规范》第五十五条明确允许的,但必须两处注明:单独册封面注明记账凭证日期、编号、种类,原记账凭证上注明”附件另订”及原始凭证名称、编号。只做一处注明的,日后查证时会断链。
Q2:装订之后发现附件漏装了,能拆开补吗?
移交之前可以,但要留痕:拆卷、补件、重新装订,并在备考表或整理说明中记录补件情况、补件人与时间。移交之后档案机构一般不再拆封(79 号令第十二条要求保持原卷封装);个别确需拆封重新整理的,应由档案机构会同会计机构和经办人员共同拆封整理,以分清责任。
Q3:账簿一定要贴印花税票吗?
DA/T 39—2008 第 6 章把”贴印花税”列为账簿启用及接交表的正面项目之一,实务与税务检查中均按此掌握。是否贴、贴多少,以现行印花税法规与本地区税务口径为准;档案整理这一侧要做的,是确认该贴的已贴在指定位置,不要贴错位置或漏贴,也不要用胶水大面积覆盖影响查验。
9 步全流程总览见 会计档案整理及技术应用;下一步 编页与编件号;全部表单与目录格式见 会计档案表单库。
七、参考来源
- 国家档案局《会计档案整理》多媒体教材(档案专业人员培训多媒体教材)第 1 讲《会计文件的立卷》,课程页 saac.gov.cn/daj/jckc。
- DA/T 39—2008《会计档案案卷格式》第 3 章(会计凭证封面、封底尺寸与项目)、第 6 章(账簿启用及接交表)。
- 《会计档案管理办法》(财政部、国家档案局令第 79 号)第十条、第十二条。
- 《会计基础工作规范》(财会字〔1996〕19 号)第五十五条、第五十九条、第七十条。
引用与转载说明
本文《装订成册 · 会计档案整理》为元泰数据(ytshuju.cn)原创整理。文中引用的国家标准、行业标准条文,著作权归原发布机构所有,可自由引用。
本站编写的整理说明、判定口径、对照表格、示例档号与逐条拆解,著作权归元泰数据所有。转载、引用或摘编请注明出处「元泰数据(ytshuju.cn)」并保留原文链接,不得删除本声明或整段搬运。批量转载、接口调用、课程与出版物采用等商业用途,请通过售前售后咨询取得书面授权。
原文链接:https://www.ytshuju.cn/kuaijidangan-zhuangding/
本站内容仅供参考,档案业务的具体执行以现行标准原文及本单位三合一制度为准。
还有问题想问?
扫码加入元泰售前服务群,顾问 1 对 1 解答档案整理规范、软件功能与部署方案。
企业微信扫码入群,长期有效;群内提供整理模板与操作答疑。
 微信扫码入群